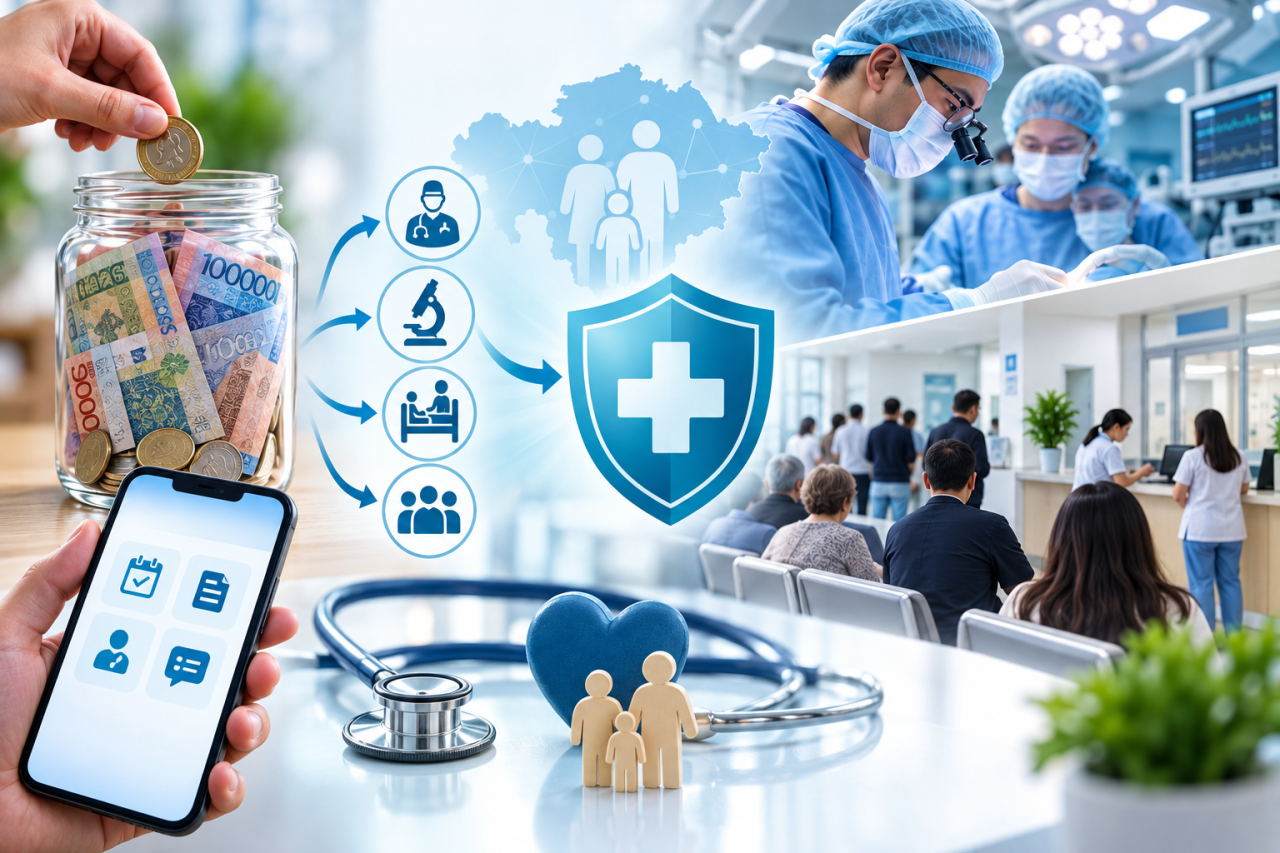
«Ай сайын төлеп жатқан МӘМС жарнасы қайда кетеді? Неге ол жеке шотта жиналып, қажет кезде өзімізге жұмсалмайды? Емханалардың қызметі қашан жақсарады?». Әлеуметтік желіде де, емхана кезегінде тұрғандар арасында да жиі қойылатын сұрақ. Азаматтардың сапалы әрі қолжетімді медициналық көмек алуы, мемлекеттік саясаттың негізгі бағыты, ал жүйедегі ашықтықты қамтамасыз ету қордың басты міндеті. Сондықтан қоғам тарапынан қойылған негізгі сауалдарға нақты деректер мен фактілерге сүйене отырып жауап іздеп көрдік.
Жеке шот неге тиімсіз?
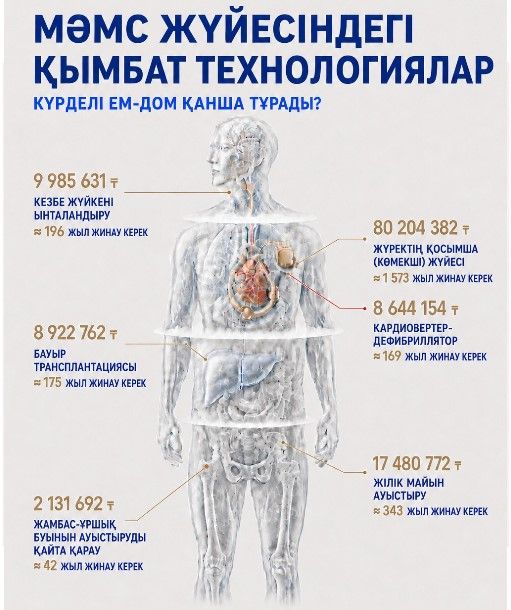
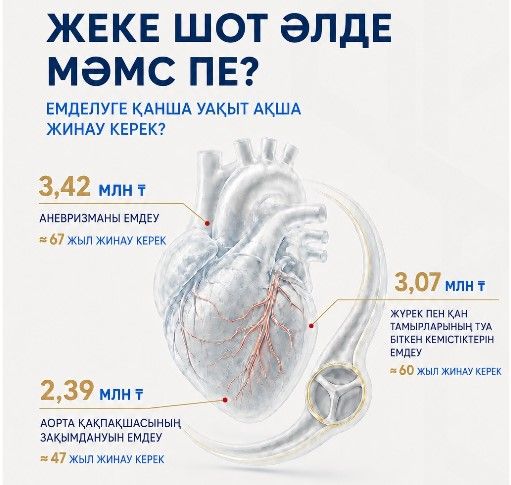
Көптеген қазақстандықтар сақтандыруды жеке банк депозиті ретінде көреді: «ақша саламын, демек, соған сай емделуім керек». Жұмыс істейтін азамат үшін жылына орташа 276,8 мың теңге, ал өзін-өзі төлеушілер тарапынан шамамен 51 мың теңге жарна түседі. Ал шынайы медицинадағы баға бұл цифрлардан әлдеқайда жоғары. Мысалы босану 150 мыңнан 400 мың теңгеге дейін болса, ишемиялық және геморрагиялық инсультқа өткен жылы МӘМС қорынан 28,9 млрд теңгеден астам қаржы жұмсалған. Дің жасушаларын транспланттауға 2025 жылы 124 пациентті емдеуге 810,6 млн теңге бөлінсе, 743,3 млн теңгені МӘМС қаражаты көтерген.

МӘМС жүйесіне жинақталған қаражат ынтымақтастық принципіне негізделген. Яғни «дені сау адам ауырған адамға, жұмыс істейтін азамат әлеуметтік әлсіз топқа көмектеседі». Жиналған қаражат есебінен халықтың қалтасына слмақ салатын қымбат бағалы операциялар (кардиохирургия, нейрохирургия, онкология, трансплантология) азаматтарға тегін жасалады. Қор қаражаты есебінен жоғары технологиялық зертханалық зерттеулер мен реабилитациялық көмектің көлемі де еселеп артқан.

Бір сөзбен айтқанда, егер қолданыстағы МӘМС жүйесін жеке жинақтаушы жүйеге аустыратын болсақ, кенеттен ауыр дертке шалдыққан адамның жинаған ақшасы емнің алғашқы күні-ақ таусылар еді. Оның үстіне, сырқаттанып қалған азамат жұмыс істеуге жарамай, табысынан да айырылады.
Ынтымақтастық жүйенің мәні жарна арқылы ем-домға қажет шығынды көтеру. Бүгін сіз ауырмай, біреудің өмірін сақтап қалуға септігіңізді тигізсеңіз, ертең сізге қауіп төнгенде қорда жинақталып жатқан ақша сіздің еміңізге бағытталады.
Сақтандыру бар, бірақ кезек ұзақ: Халық неге ренжулі?
Қор өкілдері жүйенің логикасын дұрыс түсіндіргенімен, халықтың жеке шотты талап етуінің артында тереңірек жатқан екі басты мәселе бар. Бірншісі, сапа мен қолжетімділік. Жарнаны ай сайын үзбей төлеп отырған азаматтар тар профильді мамандарға жазылу үшін апталап, тіпті айлап кезек күтуге мәжбүр. Салдарынан, жүйеде «сақтандырылған» мәртебең болса да, өз қалтаңнан ақша шығарып, жекеменшік клиникаларға баруға мәжбүрсің. Балтыры сыздап, басы ауырған адам қос төлем жасағандай күй кешеді. Екіншісі. Тіркелген, бірақ шын мәнінде көрсетілмеген қызметтер. Жүйедегі ашықтықтың жоқтығы сенімсіздікті арттыратын басты фактор. Қағаз жүзінде миллиондаған теңге емге жұмсалып жатқаны айтылғанымен, халық өз есебінен қандай қызмет сұранысқа ие болғанын нақты көре алмайды. Бірақ ашықтықты қамтамасыз ету үшін басқа жүйеге көшудің қажеті жоқ.
Халық пен қор арасындағы бұл алшақтықты жою үшін билік «халықтық бақылау» тетігін іске қосуды жоспарлап отыр. Енді eGov Mobile және Бірыңғай жеке кабинет арқылы әрбір азамат өзіне көрсетілген медициналық қызметтердің тарихын көре алады, емдеу фактісін растап немесе «өтірік» көрсетілген қызметтер болса, дабыл қаға алады, көрсетілген медициналық қызметтің сапасына баға беріп, шағым түсіре алады.
Ақша бәрібір де ортақ сақтандыру пулында қалады, бірақ оның қайда және қалай жұмсалып жатқаны ашық болады.
Qalqan деген не және ол бізді неден қорғайды?
МӘМС жүйесін жетілдіру – үздіксіз процесс. Және оған депозит немесе банк шоты ретінде қарамаған жөн. «Сақтықта қорлық жоқ» дейді. Оны қымбат ота немесе ұзақ емдеу қажет болғанда қалтаңызды қорғайтын ұжымдық қаржылық қауіпсіздік жастығы деп қарастырған дұрыс.
Жыл басында Әлеуметтік медициналық сақтандыру қоры денсаулық сақтауды қаржыландыру тәсілдерін жүйелі түрде трансформациялайтын – «МӘМС 2.0» жаңа моделін іске қосты. Оның негізгі міндеті МӘМС қаражатының жұмсалуын бақылауды күшейту, қаржы айналымының ашықтығын арттыру және бақылаудың превентивті моделіне, яғни қаржылық проблемаларды ерте анықтау мен олардың алдын алуға бағытталған басқару тәсіліне көшу. Трансформацияның негізгі цифрлық құралдарының бірі –бірыңғай Qalqan порталы.
Бұл жүйе қаражаттың әрбір теңгесін нақты уақыт режимінде қадағалауға және орындалған қызметтерді автоматты түрде тексеруге мүмкіндік береді. Соның арқасында жекеменшік клиникалар тарапынан негізсіз ақша алу немесе орындалмаған қызметтерді жазып қою сияқты заңбұзушылықтар дер кезінде бұғатталады. Qalqan адам факторын азайтып, қаржыны толық ашық ететін басты құрал.
Алдағы уақытта пациенттің өзі медициналық көмектің нақты көрсетілгенін растай алады. Дегенмен пациенттің растауы медициналық қызметке ақы төлеуге негіз бола алмайды. Медициналық көмекті смартфонда қосымшаларды пайдаланбайтын балалар, егде жастағы адамдар, ауыр халдегі пациенттер де алады. Сондықтан пациент берген кері байланыс автоматтандырылған тексерулермен, медициналық құжаттамамен және сараптамалық мониторингпен қатар жалпы бақылау жүйесінің бір элементі ретінде қарастырылады.
Жаңа модельдің негізінде медициналық көмекті қаржыландыруды толық әрі үздіксіз қадағалау қағидаты жатыр. Яғни төлемге ұсынылған әрбір медициналық қызмет нақты пациентпен, оған көрсетілген медициналық көмекті алу фактісімен, медициналық ұйымның қажетті ресурстарымен, оны растайтын құжаттармен және қаржылық мәліметтермен өзара байланыста болуы тиіс.